
Jesienią zwierzęta leśne częściej wychodzą na drogi, a krótszy dzień sprawia, że kierowcy zauważają je później. Zderzenie z sarną, dzikiem czy łosiem to typowa szkoda komunikacyjna, ale nie każda polisa i nie każdy wariant ochrony ją obejmuje. Wyjaśniamy, kiedy AC zapłaci i jak zgłosić szkodę, żeby nie narazić się na spór z ubezpieczycielem.
Dlaczego jesień zwiększa ryzyko zderzenia ze zwierzęciem
Po zakończeniu prac polowych krajobraz się otwiera, a zwierzęta przemieszczają się między lasem a miejscami żerowania. U części gatunków przypada też okres godowy, a wcześniejszy zmierzch zbiega się z godzinami, w których wiele osób wraca z pracy. Największe ryzyko występuje zwykle o świcie i po zmroku, na odcinkach prowadzących przez lasy, wzdłuż pól i łąk.
Wiele poważnych wypadków nie wynika z samego uderzenia w zwierzę, lecz z gwałtownego manewru. Odbicie kierownicą kończy się często zjazdem do rowu, uderzeniem w drzewo albo zderzeniem z autem jadącym z przeciwka. Dlatego w razie nagłej przeszkody najczęściej zaleca się hamowanie w jednej linii i mocne trzymanie kierownicy. Ma to znaczenie również dla ubezpieczenia, bo przebieg zdarzenia trzeba potem opisać i udokumentować.
Czy AC pokryje szkodę po kolizji z dzikim zwierzęciem
Autocasco to dobrowolne ubezpieczenie własnego pojazdu. Działa niezależnie od tego, kto zawinił, więc jest podstawowym zabezpieczeniem przy zderzeniu ze zwierzęciem. Zdarzenie takie zazwyczaj mieści się w zakresie ochrony, ale konkretne zasady wynikają z ogólnych warunków ubezpieczenia (OWU) danego ubezpieczyciela i wybranego wariantu. Przed zgłoszeniem szkody warto więc przeczytać własną umowę, a nie opierać się na ogólnych opiniach.
Wybierając ubezpieczenie AC samochodu, dobrze sprawdzić kilka zapisów, które realnie wpływają na wysokość odszkodowania po takim zdarzeniu:
- definicję zdarzenia – czy kolizja ze zwierzęciem jest wprost wymieniona oraz jak traktowana jest szkoda powstała podczas próby uniknięcia zwierzęcia;
- sposób likwidacji szkody – naprawa w warsztacie wskazanym przez ubezpieczyciela, w serwisie wybranym przez Ciebie albo na podstawie kosztorysu;
- udział własny i potrącenia – czy część kosztów zostaje po Twojej stronie oraz czy stosuje się zmniejszenia wartości części;
- zakres dodatków – holowanie, pomoc na drodze, auto zastępcze, ochrona szyb i oświetlenia, które często ucierpią przy takim zderzeniu.
Warto pamiętać, że bez AC odzyskanie pieniędzy jest trudne. Polisa OC nie zadziała, bo zwierzę nie jest „sprawcą” w rozumieniu ubezpieczenia odpowiedzialności cywilnej. W niektórych sytuacjach można rozważać odpowiedzialność zarządcy drogi, na przykład gdy brakowało właściwego oznakowania, ale ta droga bywa długa i niepewna, a wszystko zależy od przepisów i okoliczności. Przy poważniejszej szkodzie bez AC dobrze skonsultować się z rzecznikiem konsumentów lub prawnikiem.
Co zrobić na miejscu zdarzenia
Pierwsze minuty po zderzeniu decydują zarówno o bezpieczeństwie, jak i o jakości dokumentacji, na której oprzesz zgłoszenie. Najlepiej działać w tej kolejności:
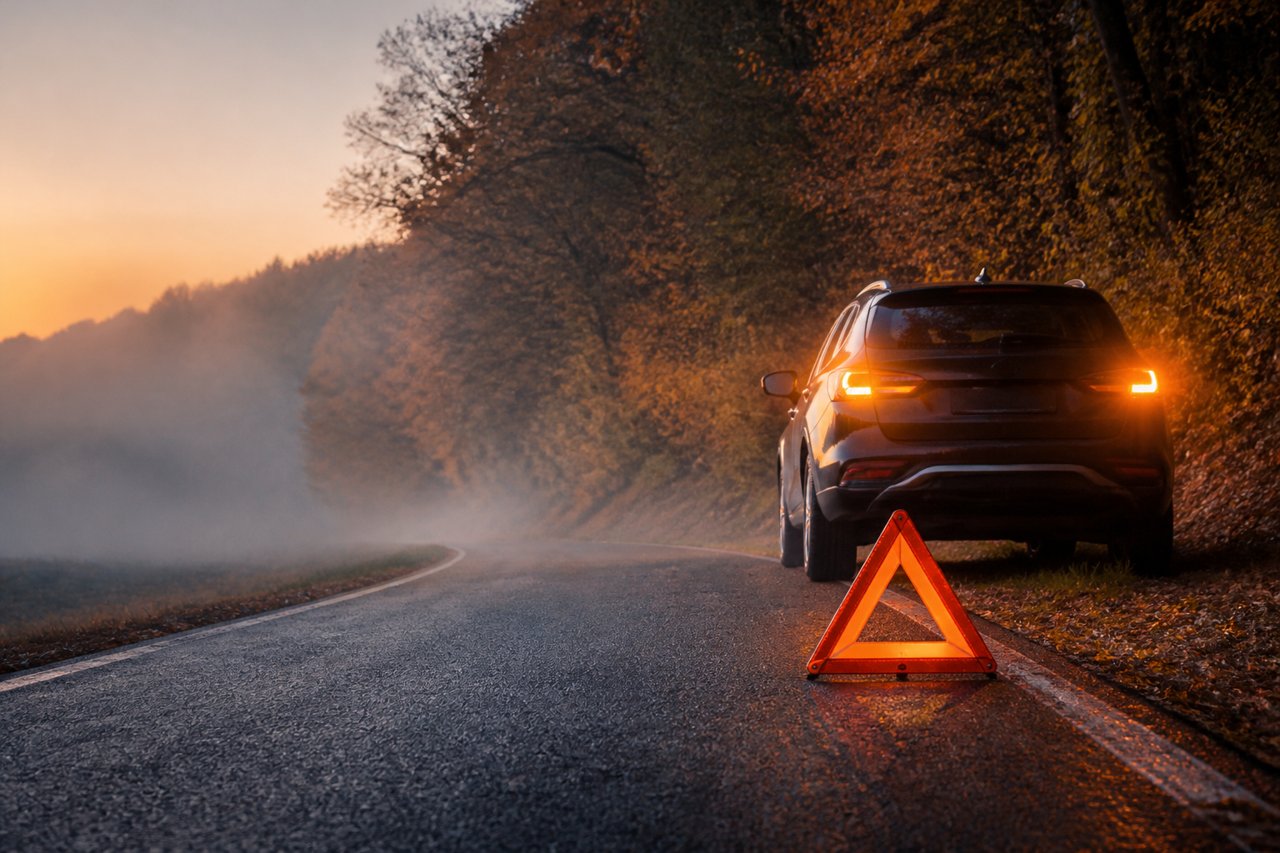
- Zatrzymaj auto w bezpiecznym miejscu, włącz światła awaryjne, załóż kamizelkę odblaskową i ustaw trójkąt ostrzegawczy.
- Sprawdź, czy ktoś nie jest ranny. Jeśli tak, natychmiast zadzwoń pod numer alarmowy 112.
- Nie podchodź do rannego zwierzęcia – może być agresywne i nieprzewidywalne. Powiadom służby, które zajmą się jego odłowieniem lub usunięciem z drogi.
- Wezwij policję. Notatka lub numer zgłoszenia to dla wielu ubezpieczycieli ważny dowód, że do zdarzenia faktycznie doszło. Sprawdź w OWU, czy jest to wymagane.
- Zrób zdjęcia: uszkodzeń auta, całego pojazdu na jezdni, miejsca zdarzenia, śladów hamowania, a jeśli to bezpieczne – także zwierzęcia i znaków drogowych w okolicy.
- Zapisz godzinę, dokładną lokalizację oraz dane i numery telefonów świadków.
Jeżeli auto nie nadaje się do jazdy, skorzystaj z pomocy drogowej wynikającej z polisy. Nie rozpoczynaj naprawy ani nie usuwaj części, zanim ubezpieczyciel nie dokona oględzin lub nie wyrazi na to zgody, bo można utrudnić ustalenie rozmiaru szkody.
Jak prawidłowo zgłosić szkodę z AC
Zgłoszenia zwykle przyjmuje się przez infolinię, formularz online, aplikację lub u agenta, który sprzedał polisę. Termin na zgłoszenie określa umowa, dlatego nie odkładaj tego na później. Szybkie zgłoszenie pozwala ubezpieczycielowi sprawdzić okoliczności, póki ślady są świeże, i zmniejsza ryzyko pytań o to, dlaczego zwlekałeś.
Jakie informacje i dokumenty przygotować
- numer polisy i dane właściciela oraz kierowcy;
- dowód rejestracyjny i prawo jazdy;
- rzeczowy opis zdarzenia: miejsce, godzina, warunki na drodze, prędkość, rodzaj zwierzęcia i Twoja reakcja;
- zdjęcia wykonane na miejscu;
- notatka policji lub numer zgłoszenia oraz dane świadków.
Oględziny, kosztorys i likwidacja
Po zgłoszeniu ubezpieczyciel może poprosić o dostarczenie auta na oględziny albo o kosztorys z warsztatu. Zapytaj wprost, jaki sposób rozliczenia przysługuje Ci w Twoim wariancie, bo od tego zależy, czy dostaniesz zwrot kosztów naprawy, czy kwotę wyliczoną wewnętrznie. Zachowuj całą korespondencję, protokoły oraz faktury. Opis zdarzenia pisz spokojnie i zgodnie z prawdą, bo sprzeczności między zdjęciami, notatką i zgłoszeniem to częsty powód dodatkowych pytań.
Kiedy ubezpieczyciel może ograniczyć lub odmówić wypłaty
Odmowa lub obniżenie odszkodowania nie zdarza się często, ale warto znać typowe powody. Należą do nich: zgłoszenie po bardzo długim czasie, które uniemożliwia ustalenie przyczyny szkody, brak dowodów, że uszkodzenia powstały w opisanym zdarzeniu (na przykład gdy część uszkodzeń istniała wcześniej), wyłączenia odpowiedzialności zapisane w OWU, naruszenie warunków umowy, a także prowadzenie auta w stanie, który wyklucza odpowiedzialność ubezpieczyciela. Znaczenie może mieć też ważność polisy i opłacenie składki w terminie.
Jeśli dostaniesz odmowę albo kwotę wyraźnie niższą od oczekiwanej, poproś o pisemne uzasadnienie i skorzystaj z możliwości odwołania, którą ubezpieczyciel musi Ci wskazać. Dalsze kroki to skarga do Rzecznika Finansowego albo droga sądowa. Dobrze przygotowana dokumentacja z miejsca zdarzenia bardzo wtedy pomaga.
Co zrobić, zanim sezon na dobre się zacznie
Najlepszy moment na sprawdzenie ochrony jest przed szkodą, nie po niej. Polisę można dziś kupić w całości przez internet, także u internetowego agenta takiego jak Beesafe, więc czas przed odnowieniem warto wykorzystać na spokojne przeczytanie OWU pod kątem szkód spowodowanych przez zwierzęta oraz porównanie wariantów rozliczenia.
Równie ważna jest profilaktyka. Na odcinkach oznaczonych znakiem ostrzegającym przed zwierzętami zwolnij, zwłaszcza o świcie i zmierzchu. Tam, gdzie to dozwolone, używaj świateł drogowych i zachowuj większy odstęp od pojazdu przed Tobą. Pamiętaj, że jedno zwierzę rzadko jest samo, więc po przebiegnięciu sarny warto spodziewać się kolejnej. Jeśli dojdzie do zderzenia, hamuj prosto, nie szarp kierownicą i po zatrzymaniu zabezpiecz miejsce zdarzenia. Potem postępuj według opisanych kroków: dokumentacja, policja, szybkie zgłoszenie szkody i zachowanie wszystkich dowodów.